2026-09-25 07:10 来源:我的钢铁网(Mysteel)
美联储9月加息定性为预防式“点刹车”,基准情景为类滞胀。资产确定性排序:铜>人民币>黄金>权益科技成长>原油。铜受矿端紧缺及关税预期驱动,基本面强;人民币在强美元下未趋势贬...展开
【核心观点】
1. 加息定性与情景概率:9月16日的加息全票通过,但对终点利率和后续路径刻意留白,性质上更接近降息周期中的预防式"点刹车",而非新一轮紧缩周期的起点。我们据此把宏观情景收敛为三档概率:类滞胀为基准情景,全文资产判断均建立在这一判断之上;10月27-28日与12月8-9日两次FOMC,是再次校准判断的关键验证节点。
2. 六类资产确定性排序:铜>人民币>黄金>权益科技成长>原油。铜的矿端结构性紧缺与精炼铜关税预期两条独立驱动均已发生、不依赖未来事件,基本面强于金融属性,确定性*高;人民币在强美元、中美利差走阔背景下仍未现趋势性贬值,方向已被多组数据交叉验证,但证券资金流向能否边际转正仍待观察;黄金中期看多,当前处于分批建仓窗口,而非追涨窗口;权益结构性偏多;原油博弈和预期成分正在上升,确定性*低。焦煤期货已现超卖信号,值得跟踪。
3. 中美元首会晤(9月23-25日):本文只讨论"成果超出基准预期"这一情形下可能兑现的正面传导:稀土出口便利与投资准入放宽将提振科技股风险偏好和外资回流预期,利好权益和人民币;油气采购意向、农产品准入扩大象征意义大于实际规模,短期情绪提振有限;关税或出口管制的阶段性缓和会压低风险溢价,但历史上易反复,不构成趋势性判断。
【正文】
一、一次加息,两个问题
9月16日,美联储上调联邦基金利率25个基点。这本身不是意外——会前市场押注概率高达92%。真正超预期的是点阵图的鹰派信号:18位票委中12人预计年内再加一次、4人预计再加两次,仅2人认为不再加息,2026、2027年利率中位数升至4.125%;新任票委沃什更是**没有提交个人点阵图、拒**中性利率和路径给出前瞻指引的一位。
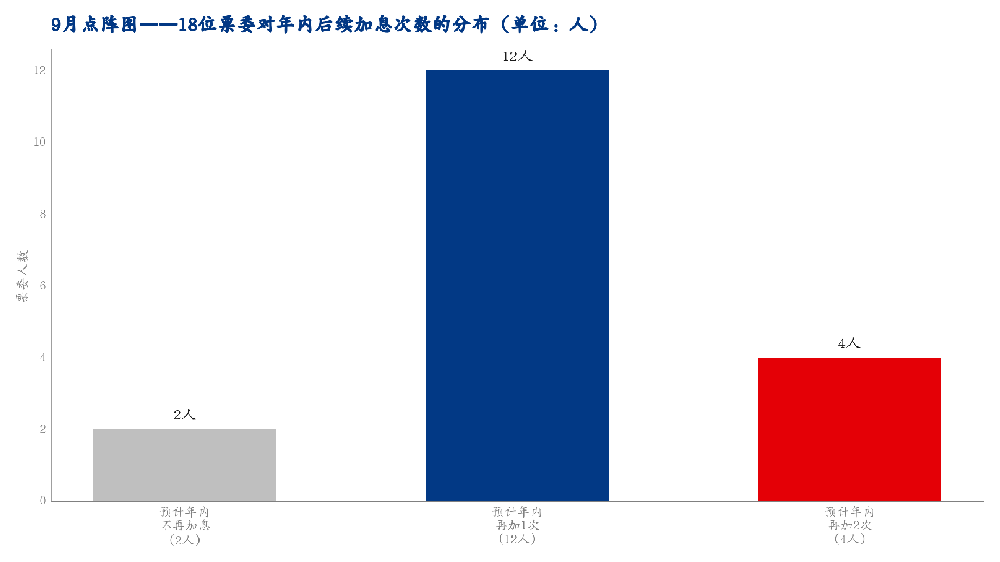
这两点合在一起,意味着市场关心的问题发生了切换:以前担心的是"美联储会不会突然加息",这个问题9月16日已有答案;但新的、没有答案的问题随之而来——这一轮通胀顽固、经济仍具韧性的"类滞胀"状态,会持续多久、程度多深,沃什没有给出终点指引。接下来的市场波动,会围绕这第二个问题展开。我们据此把宏观情景收敛为三档概率:通胀脉冲23%、类滞胀61%(基准情景)、衰退16%。全文对六类资产的判断,都是这三档概率的展开。
二、加息定性:"点刹车"而非新一轮紧缩
这次决策全票12比0通过(7月还有3票反对),却在关键问题上刻意留白,更接近一次嵌在降息周期里的预防式"点刹车":先用加息立住通胀可信度,同时不把路径讲死。沃勒的原话是"对政策立场进行小幅调整",明确定性为"微调";沃什的原话是"撤回了一剂宽松",刻意回避这个定性。SEP同步维持明年利率中值不变,路径终点没有系统性上移,只是年内节奏从预计加1次变成2到3次——这支持"点刹车"而非"持续紧缩式过热"的判断。
这个判断很重要:如果错了,会连锁改写权益、黄金、人民币的结论。"持续紧缩式过热"意味着内需驱动的真实过热、终点利率更高,届时权益要从"逢回调配置"改判为"逢反弹减仓",黄金"实际利率方向不确定"的支撑会被"趋势性上行"取代而明显减弱,人民币也会因利差持续走阔而从"双向区间"转向"偏贬值区间"。10月27-28日和12月8-9日两次FOMC,是验证这个判断、校准三档概率权重的关键节点。
美债曲线走势同样支持这一判断:10年期与2年期利差从7月23日议息前的34个基点走阔到8月17日的53个基点,再收窄到9月16日前夕的27个基点,阶段性变平但不是趋势。值得注意的是:6月以来布伦特与10年期美债收益率的相关系数达到0.75,但这不等于通胀预期在推升名义收益率——5年期盈亏平衡通胀预期同期只上行5个基点,10年期名义收益率却上行了54个基点,绝大部分来自实际利率和期限溢价。真实链条是:油价上涨提高了市场对加息路径的预期,直接体现为实际利率走高;通胀预期没有跟涨,说明市场仍相信美联储能控制住这轮冲击。这条"油价→加息预期→实际利率"的链条,贯穿了原油、黄金、权益三个部分。
往上游看,这次加息的根子是大宗商品价格持续上涨:CRB指数较2025年6月初上涨43%,较2026年2月底上涨35%。历史统计(1997年3月、1999年6月、2023年7月三轮加息)显示,加息后120个交易日CRB涨跌互见(-0.5%、+13.7%、-5.0%),"加息之后商品必然回落"并不成立,样本虽小但足以推翻这个简单直觉。支撑类滞胀而非纯衰退的另一组证据,是"硬数据强、信心崩塌"的组合:8月非农新增16.2万,制造业和服务业PMI均在54以上的扩张区间,但密歇根消费者信心指数9月只有47.8,处于历史低位——这种组合历史上更常见于类滞胀,而非衰退前奏。
三、原油:地缘溢价的量化
我们用GPR六维定价体系把地缘局势拆成可跟踪的量化读数:A总溢价衡量地缘因素在油价中值多少美元,Score把溢价标准化到0-100分,物理支撑比区分溢价里有多少是真实供给中断、多少只是恐慌预期。这套框架的用处,是不用再靠感觉判断地缘局势"是不是已经计价过头"。
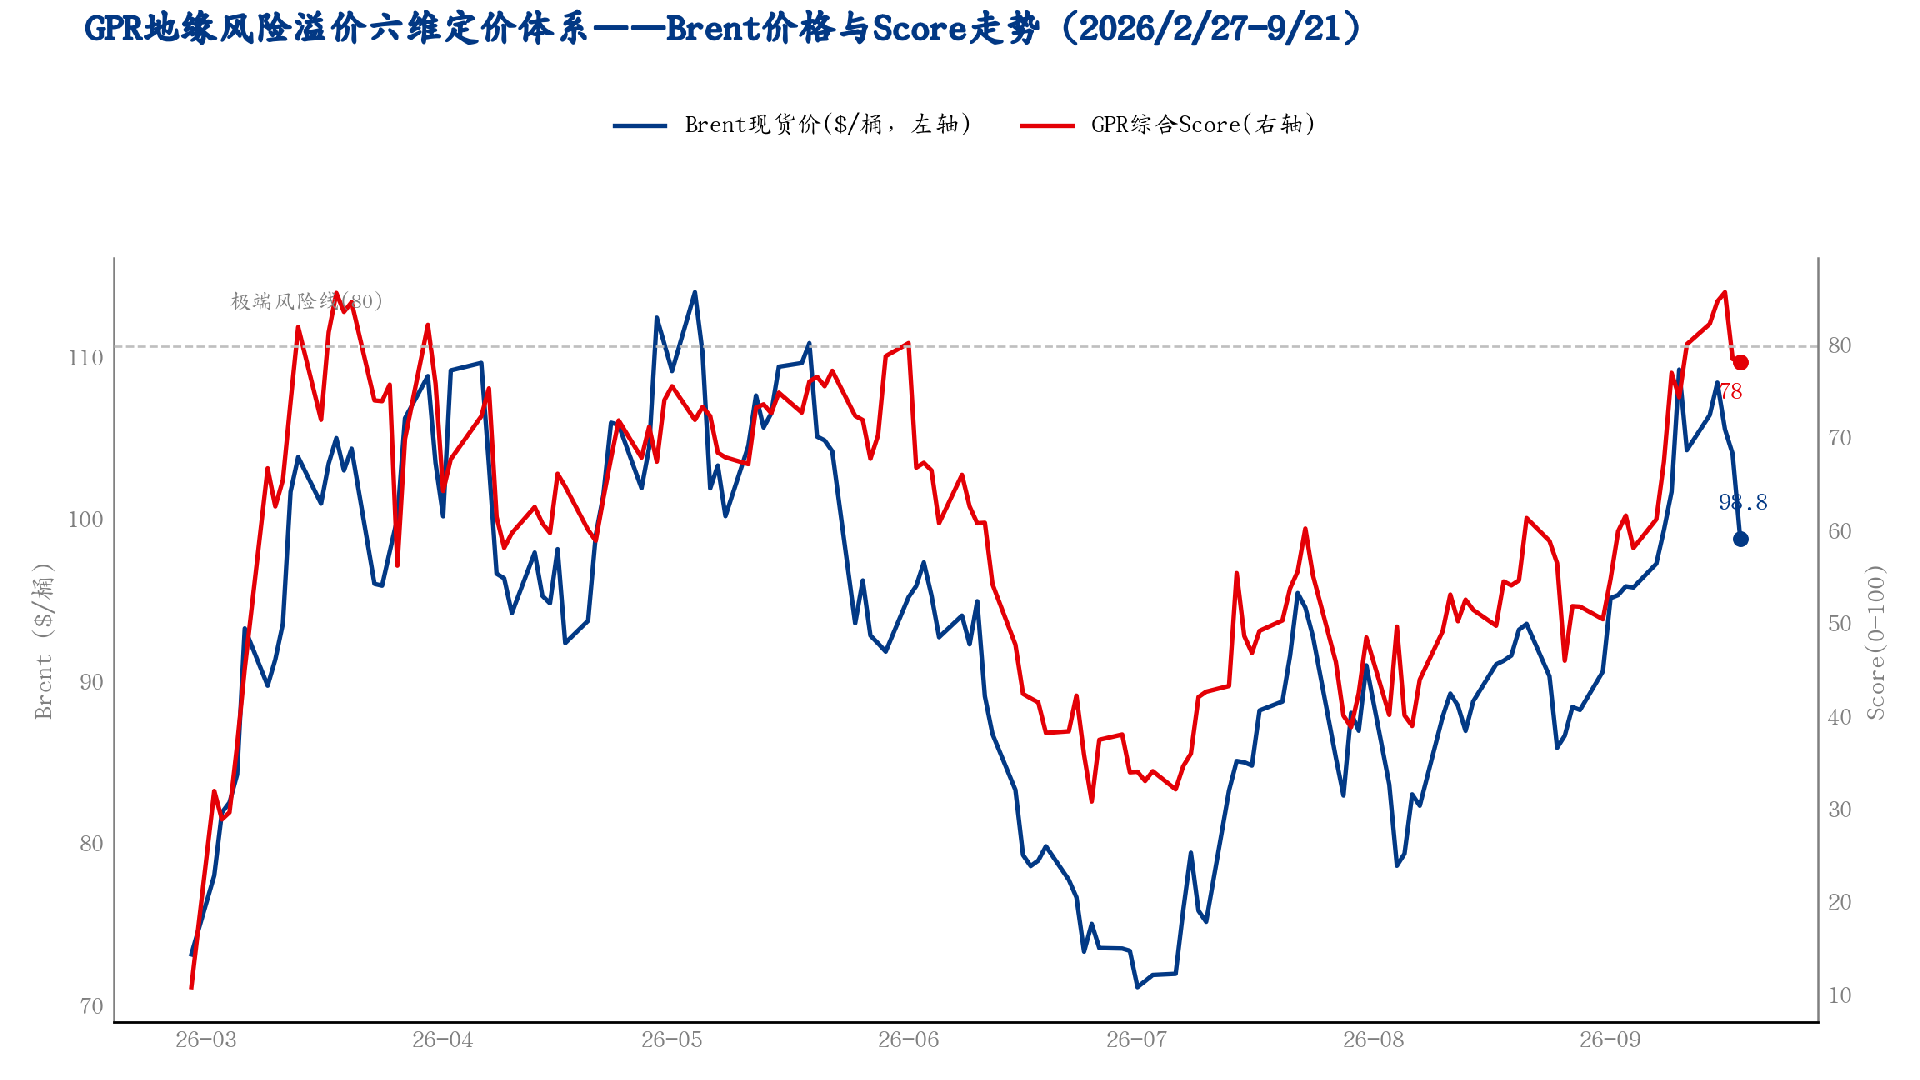
9月14日附近,地缘溢价一度升至33.3美元、Score达到85,站上80分以上的极端风险区间;但截至9月21日,Score已回落到78,退出极端区间,说明溢价里确实有相当一部分是能快速消退的预期成分。往前看波次演进:本轮冲突已历经9个beta波次,*近完成的一轮beta是22.4,较8月21日一轮的14.1明显上修,说明市场对地缘风险的定价权重在持续加码,而非像"外交斡旋推进"暗示的那样逐步衰减——美国汽油零售价与"民主党赢得参议院控制权"的博彩概率高度重合,油价越高、执政党处境越被动,这是伊朗有动机在中期选举前继续握住霍尔木兹这张牌的机制支撑,也是我们认为100-110美元箱体能维持的核心依据。正因为恐慌和预期的成分正在上升,我们把原油排在确定性排序的末位。
四、黄金:中期看多,当前是等待窗口而非加仓窗口
黄金和原油不是两条并列的逻辑,而是同一个类滞胀判断投射到的两个传导渠道——原油看成本端地缘冲击,黄金看实际利率方向的不确定性加避险购金。三组独立数据同向验证:金价在加息后反弹;SPDR在9月16日决议冲击当周逆势增持1.71吨;COMEX非商业净多头处于中高位但未过度拥挤。决议瞬间现货一度暴跌逾100美元,但9月17-18日连续两天收复失地,是"利空出尽"而非趋势性看空的开始。
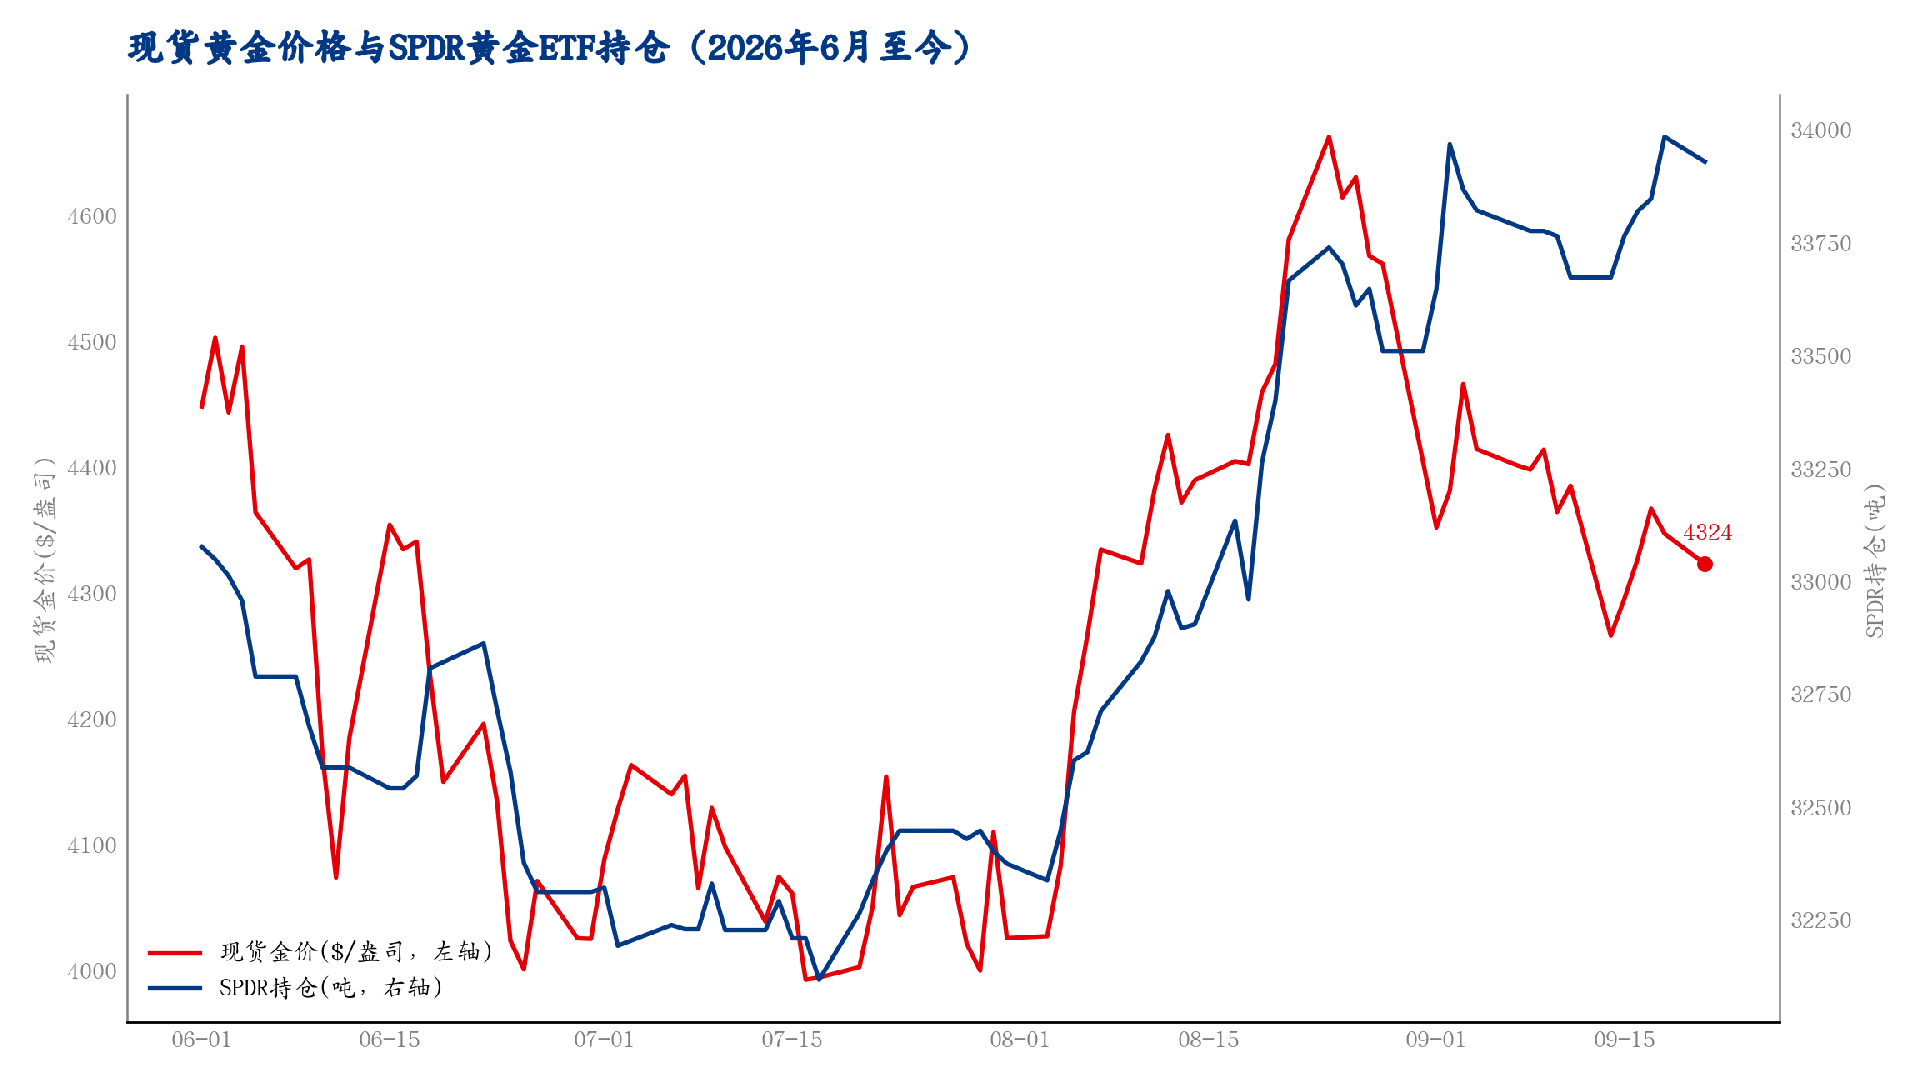
中期看多的逻辑没有变:一是央行购金的结构性买盘,是去美元化和外汇储备多元化驱动的行为,价格急跌期间买盘没有退场;二是实际利率方向仍不确定——6月以来名义收益率上行的54个基点里,大部分是实际利率和期限溢价贡献,说明这一轮实际利率确实在往上走,但这更多是市场在为后续加息路径重新定价,而非经济过热本身推升实际利率,真正的不确定性在11、12月两次议息之后这条路径是否延续。10年期TIPS实际利率是持有黄金机会成本的核心锚,9月16日加息后小幅上行至2.61%-2.68%区间。
两条尾部风险需要同时提示:一是类滞胀阴云未散——布伦特原油年内均价同比上涨26.2%,若难回落到70美元以下,通胀粘性可能显现,但黄金真正的拐点是紧缩政策可信度动摇,而非通胀本身走高;二是科技股泡沫边际上升——云厂商信用利差较银行债已走阔约60个基点,部分厂商自由现金流已转负,一旦流动性危机式去杠杆兑现,黄金可能短期同步承压,真正的走强窗口反而在恐慌交易的后段。综合判断:金价已从高点深度回撤超过19%,前期紧缩预期已被充分计入,两条尾部风险中期都指向美元信用的重新走弱,建议从现在起分批建仓,作为组合中的对冲配置,而非短期追涨。
五、权益与人民币:结构性偏多、双向区间为主
我们复盘了1997年3月、1999年6月、2023年7月三轮预防式或收官式加息:落地后20个交易日内纳指普遍小幅下跌(-1.7%、-1.7%、-2.9%),并非一落地就企稳;但120个交易日后均**到加息日以上(+31.0%、+40.9%、+5.2%),科技景气度越高、**越充分,三轮均值纳指领先道指19.4个百分点。
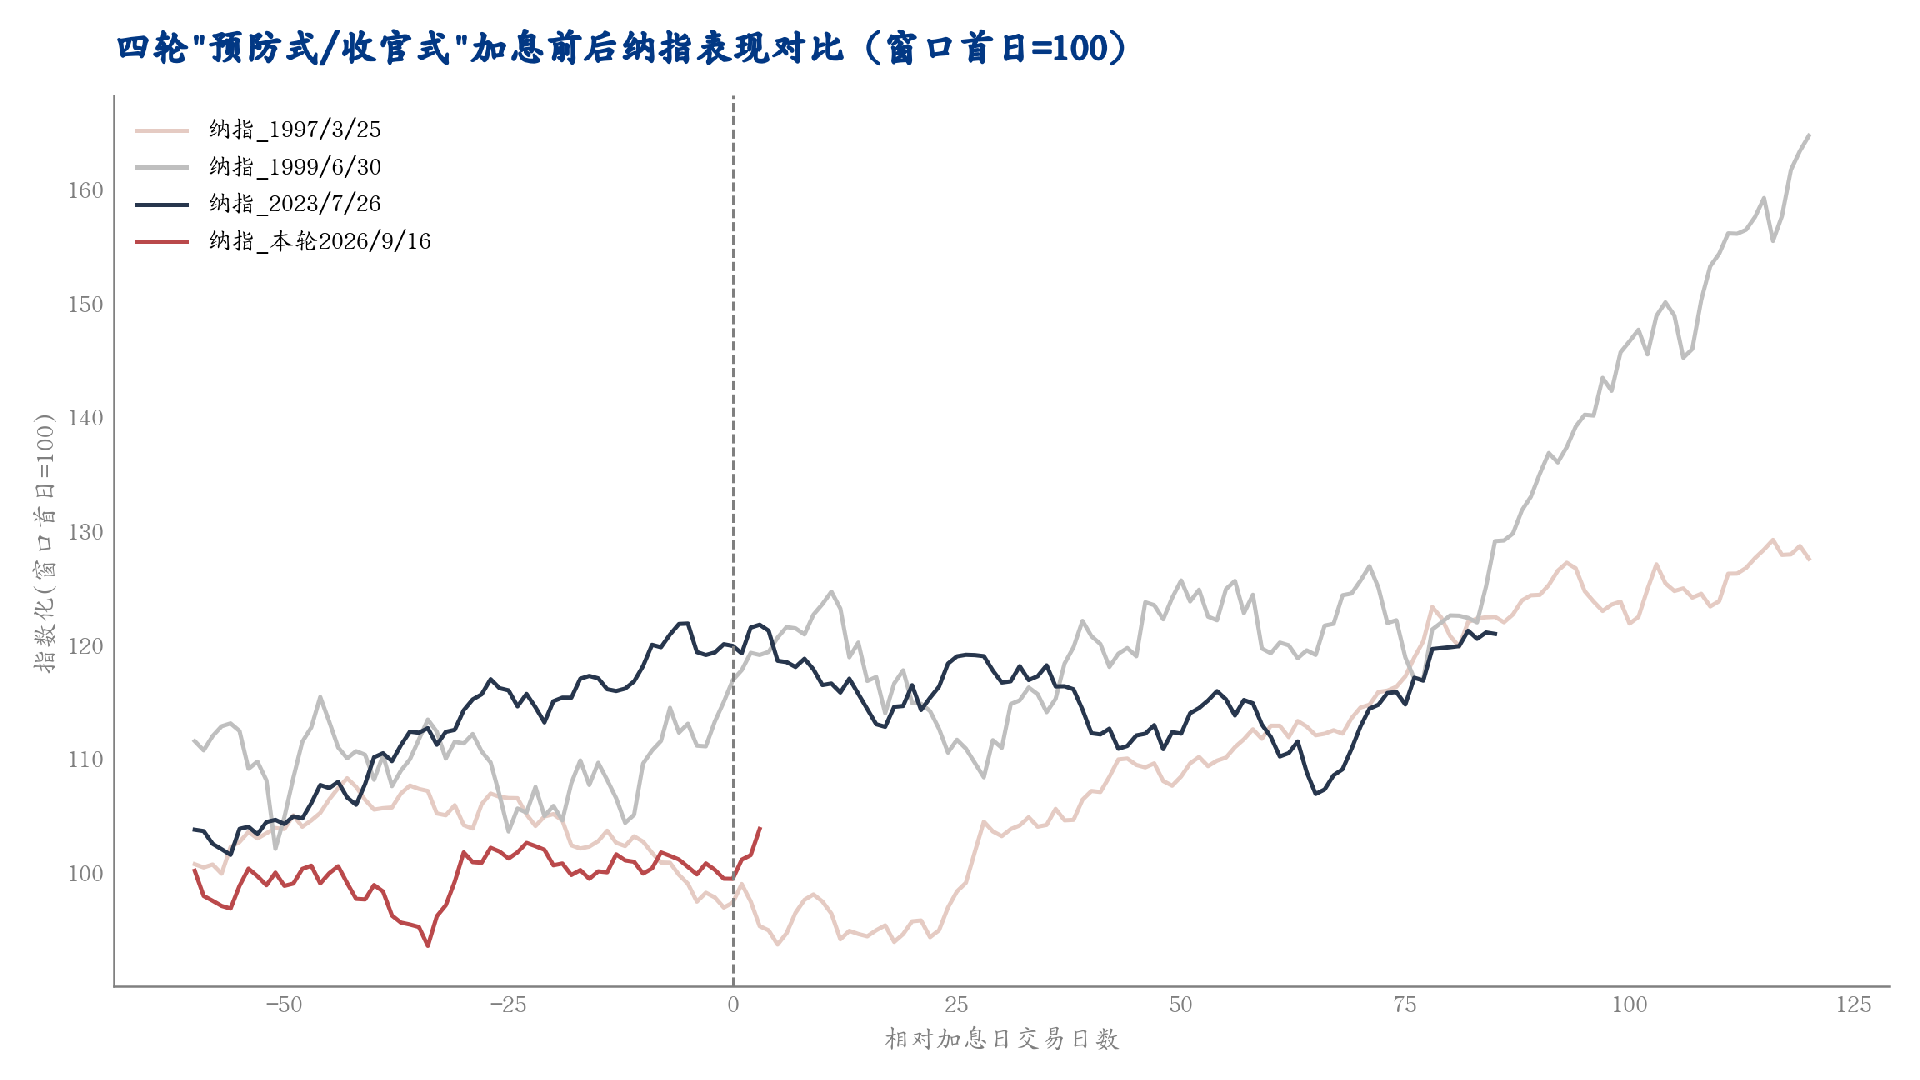
但超额并非必然——2023年样本60日一度落后道指6.7个百分点,120日也只领先0.2个百分点,能扛住高利率的是高增长、高景气行业,而非"成长"这个标签本身。本轮9月16日落地时,纳指较6月2日高点回落4.1%、道指较8月5日高点回落5.3%,2025年6月以来纳指已上涨35%、道指上涨22%,优势已较充分体现在价格里,我们的判断是结构性偏多、逢回调配置,而非追高。
权益定价目前依然**:商业票据-EFFR利差和VIX都处于历史中性区间,没有出现2020年或2023年级别的压力峰值,紧缩总体还没有演变成系统性恐慌。但这只是市场整体层面的读数——科技企业债务占私人信贷比重已达到44%(2010年只有22%),云厂商信用利差较银行债走阔约60个基点,部分厂商自由现金流已转负。
但超额并非必然——2023年样本60日一度落后道指6.7个百分点,120日也只领先0.2个百分点,能扛住高利率的是高增长、高景气行业,而非"成长"这个标签本身。本轮9月16日落地时,纳指较6月2日高点回落4.1%、道指较8月5日高点回落5.3%,2025年6月以来纳指已上涨35%、道指上涨22%,优势已较充分体现在价格里,我们的判断是结构性偏多、逢回调配置,而非追高。
权益定价目前依然**:商业票据-EFFR利差和VIX都处于历史中性区间,没有出现2020年或2023年级别的压力峰值,紧缩总体还没有演变成系统性恐慌。但这只是市场整体层面的读数——科技企业债务占私人信贷比重已达到44%(2010年只有22%),云厂商信用利差较银行债走阔约60个基点,部分厂商自由现金流已转负。这种结构性分化不会体现在整体中性读数里,一旦类滞胀带来的利率上行和增长放缓同时被重新定价,贴现率抬升和盈利预期下修会同时挤压估值,这是当前市场"尚未计价"的具体含义。
人民币方面,为什么强美元、中美利差走阔背景下仍能升值,核心已经不是单一利差能否解释方向,而是****收支结构已从"双顺差"转为"经常账户顺差、金融账户逆差",证券投资流出是金融账户逆差的主因。
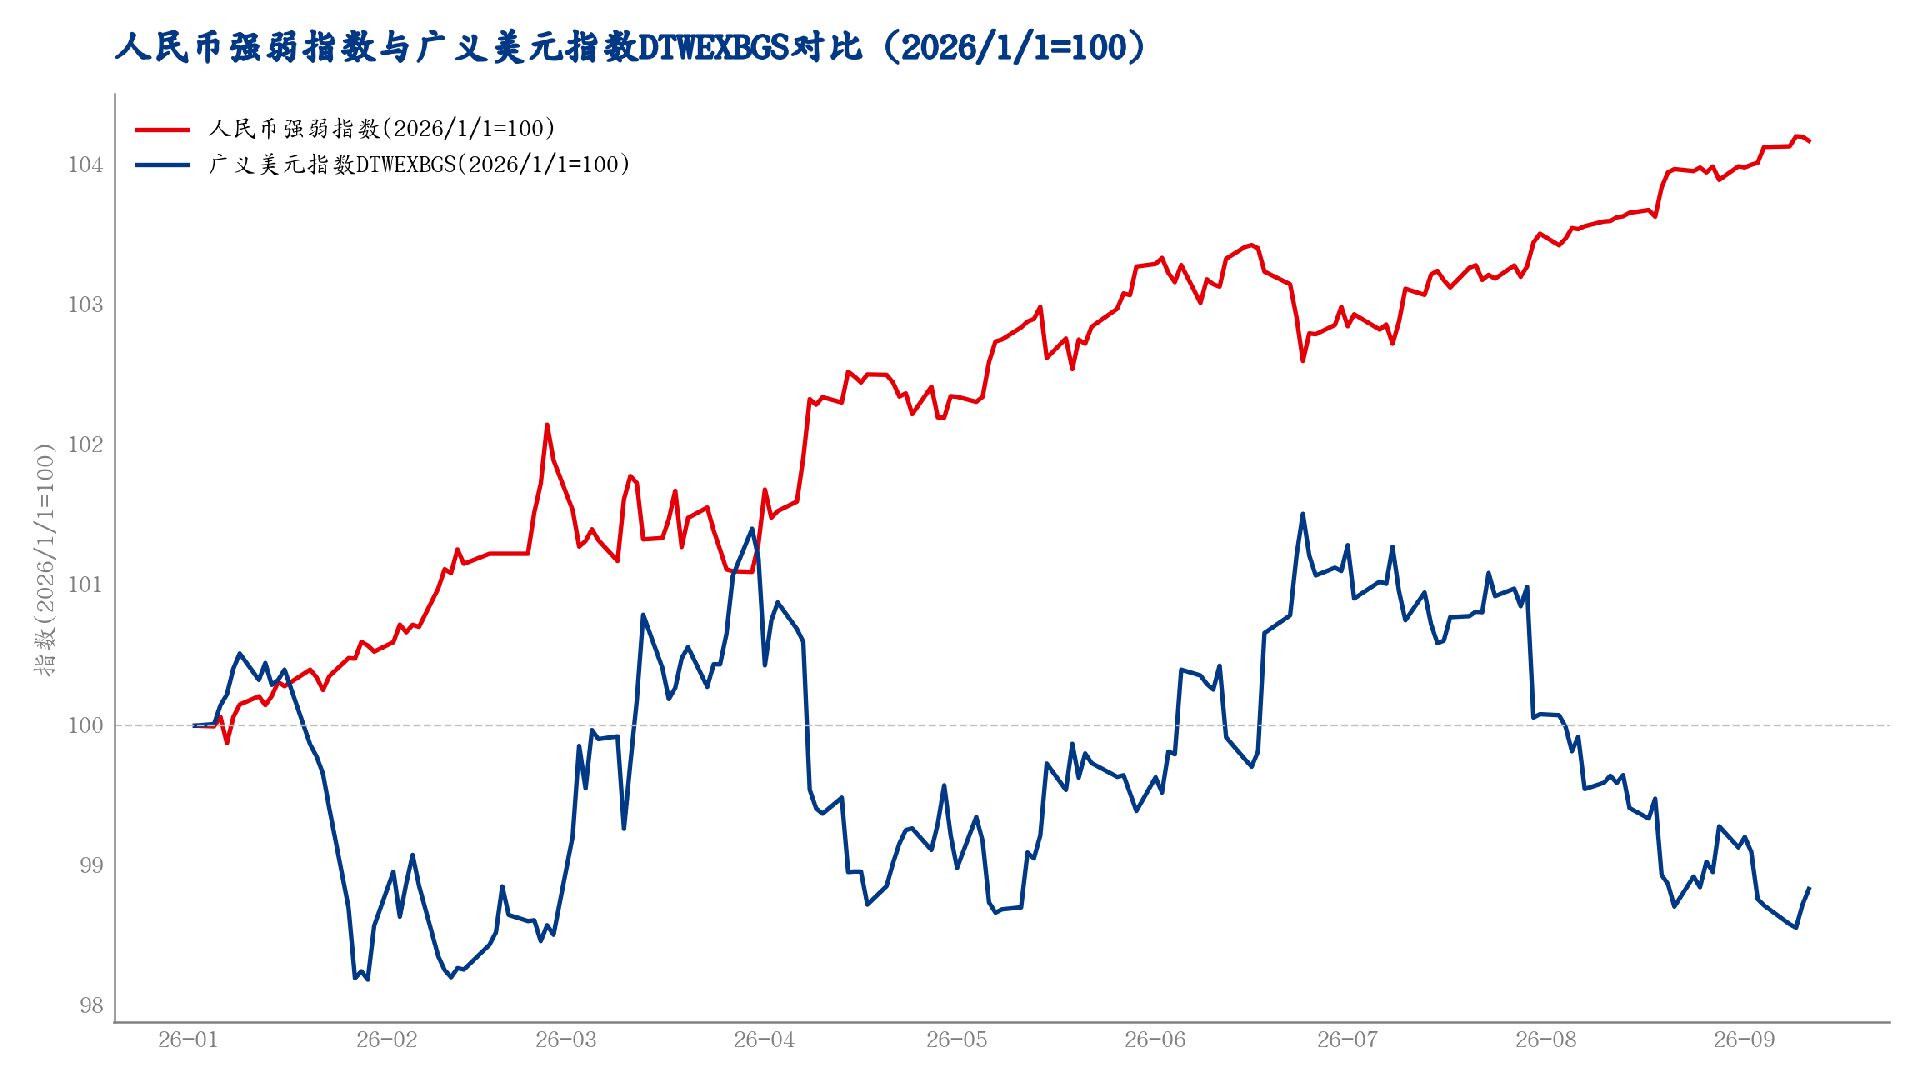
9月16日加息后美债10年期升至5.021%、创2007年以来新高,中美利差扩大到约-3.3个百分点,人民币仍未出现趋势性贬值,是"利差决定论"不成立的直接证据;人民币强弱指数与美元指数DTWEXBGS日收益率的相关系数是-0.58,美元走弱只解释了约三分**的升值动能;外汇储备规模基本**,2026年8月为3.44万亿美元。往前看,基准情景下人民币料维持双向区间波动、以稳为主,节奏取决于中美利差是否进一步走阔、证券资金流向能否边际转为净流入这两个变量。
这里有一个正面的边际变量值得关注:本周9月23-25日的中美元首会晤,我们按各项议题的落地确定性做了分级——"极高/高"档基本是5月已敲定成果的重新宣布,市场已充分计价;真正的增量看点集中在"中"这一档,稀土民用出口便利、投资准入放宽、制药许可交易、**车企在美建厂是本次会晤区别于5月的边际变化:
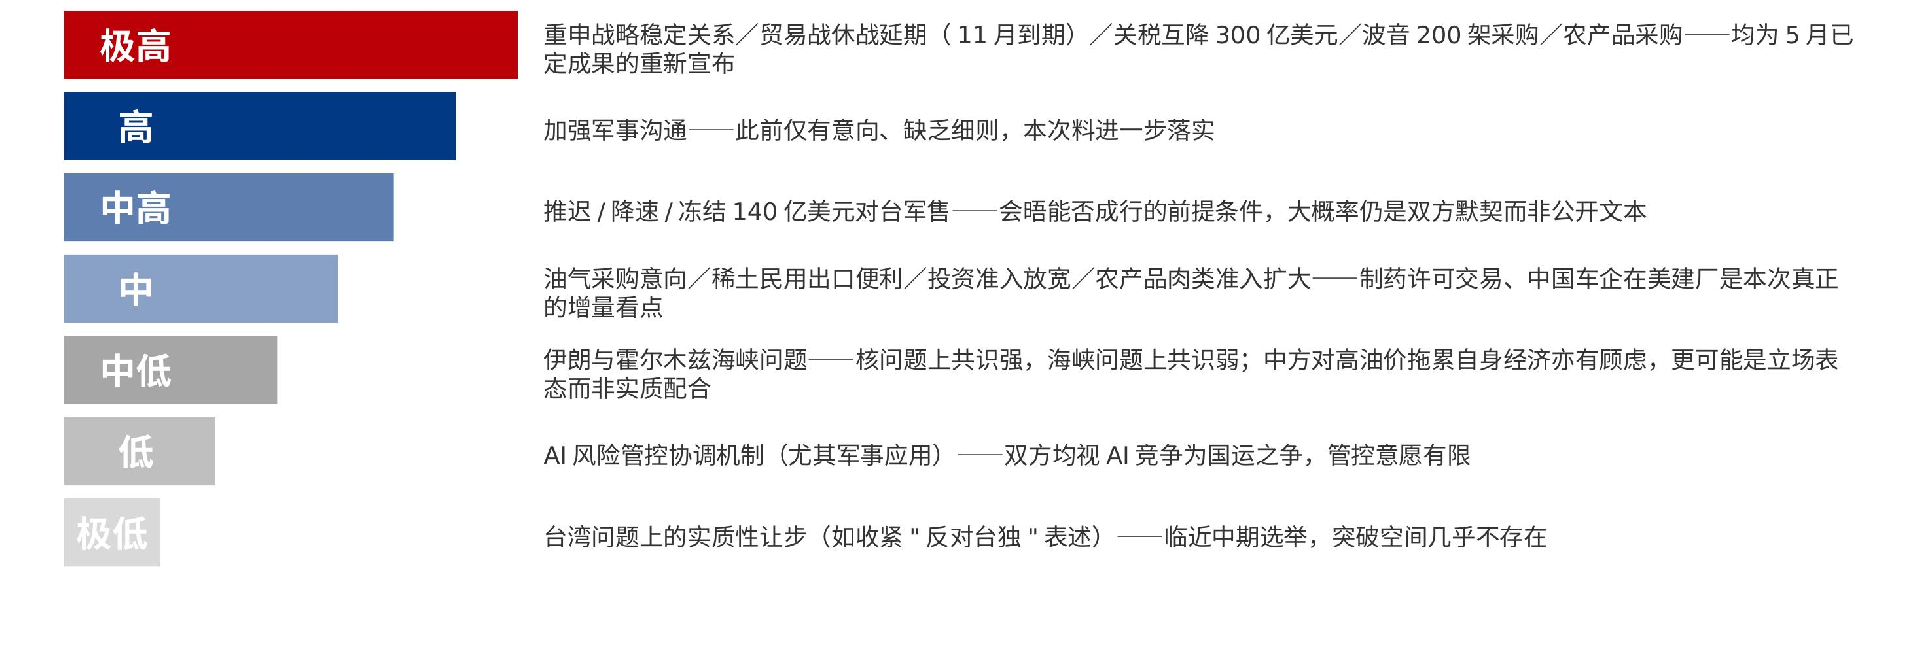
可以看到,"中低/低"档的伊朗与霍尔木兹海峡问题,中方对高油价拖累自身经济亦有顾虑,更可能是立场表态而非实质配合;台湾问题上的实质性让步临近中期选举、突破空间几乎不存在。
议题 | 主要传导资产 | 方向 | 影响说明 |
稀土出口便利/投资准入放宽 | 科技股、人民币 | 正面 | 供应链风险偏好回升,外资回流预期改善,边际利好权益和人民币 |
油气采购意向、农产品准入扩大 | 原油需求侧、人民币 | 正面 | 象征意义大于规模,短期情绪提振有限,但有助于贸易顺差结构 |
关税/出口管制阶段性缓和 | 权益、人民币 | 正面 | 若有增量表述,缓解风险溢价,但历史上易反复,不构成趋势判断 |


